Simulador de Salário Líquido
Descubra quanto você recebe após INSS e Imposto de Renda. Só o salário bruto é obrigatório.
Seu resultado mensal · 2026
Salário líquido
Benefícios separados
Líquido + benefícios
Descontos
INSS + IRRF + outros descontosOs descontos informados superam os proventos disponíveis. O saldo negativo foi mantido para permitir a conferência; revise os valores.
Distribuição do salário
Inclui horas extras e salário-família. Benefícios separados não entram no gráfico.
| Descrição | Valor mensal |
|---|
Estimativa para um mês completo e um vínculo CLT. Horas extras sem DSR. Benefícios separados não representam depósito em conta. A concessão do salário-família depende da comprovação dos requisitos.
Como calcular seu salário líquido
O salário bruto é o valor antes dos descontos. O líquido é o que sobra após INSS, IRRF e os demais descontos informados, acrescido do salário-família quando aplicável.
- Preencha o Salário Bruto. Você já pode clicar em “Calcular salário líquido”.
- Se necessário, informe dependentes do IRRF, outros descontos e benefícios.
- Informe os dependentes elegíveis ao salário-família separadamente. Eles não são adicionados automaticamente aos dependentes do IRRF.
- Para horas extras, informe a quantidade e confira o adicional e o divisor da jornada.
- Confira o líquido, os benefícios e a memória de cálculo. Ao editar um campo, calcule novamente.
1 · Apenas o salário bruto
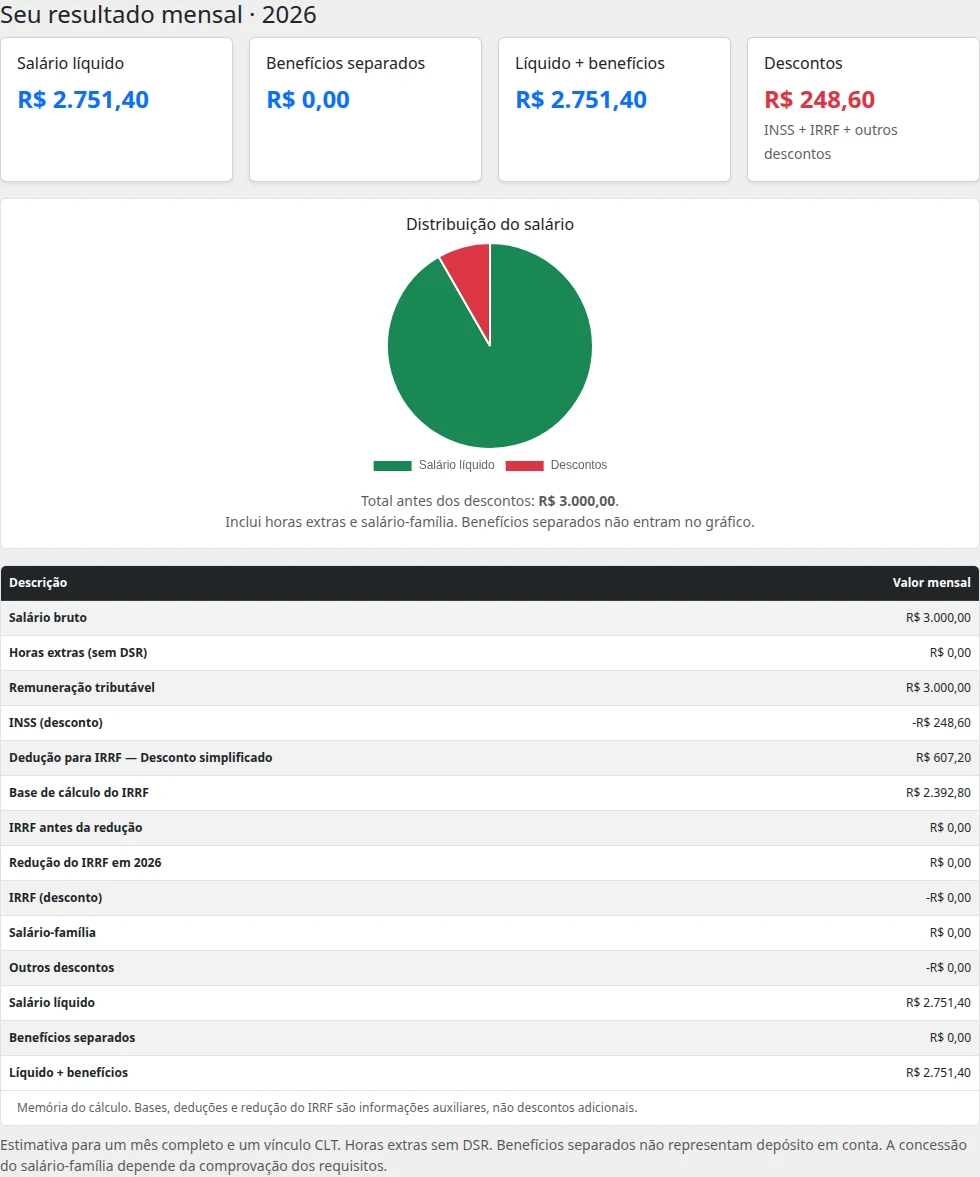
Informe R$ 3.000,00 e mantenha os demais campos nos padrões. INSS de R$ 248,60, IRRF zero e salário líquido de R$ 2.751,40.
2 · Salário-família
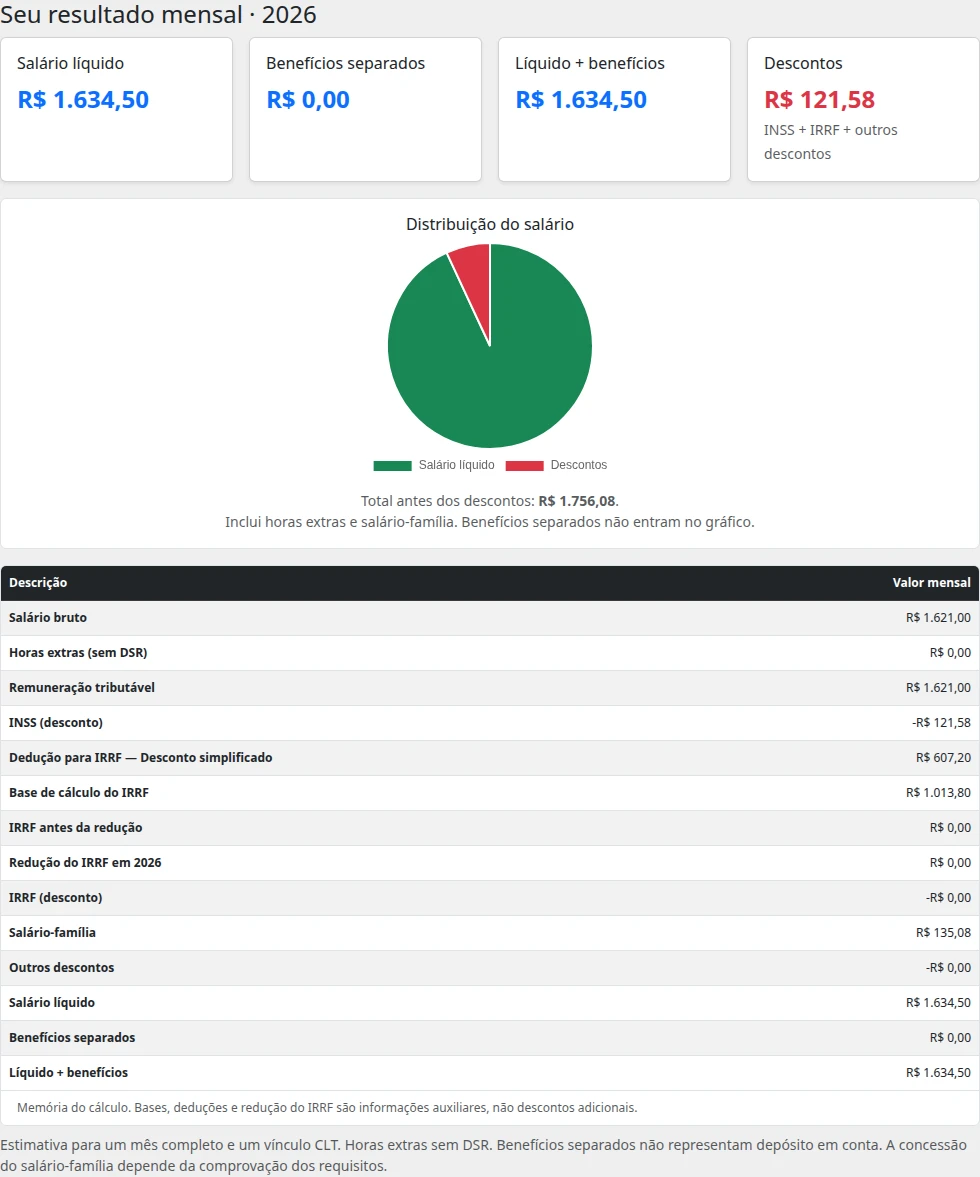
Informe R$ 1.621,00 e 2 dependentes até 14 anos elegíveis ao salário-família. INSS de R$ 121,58, salário-família de R$ 135,08 e líquido de R$ 1.634,50. O campo de dependentes do IRRF pode permanecer vazio neste exemplo.
3 · Horas extras e benefícios
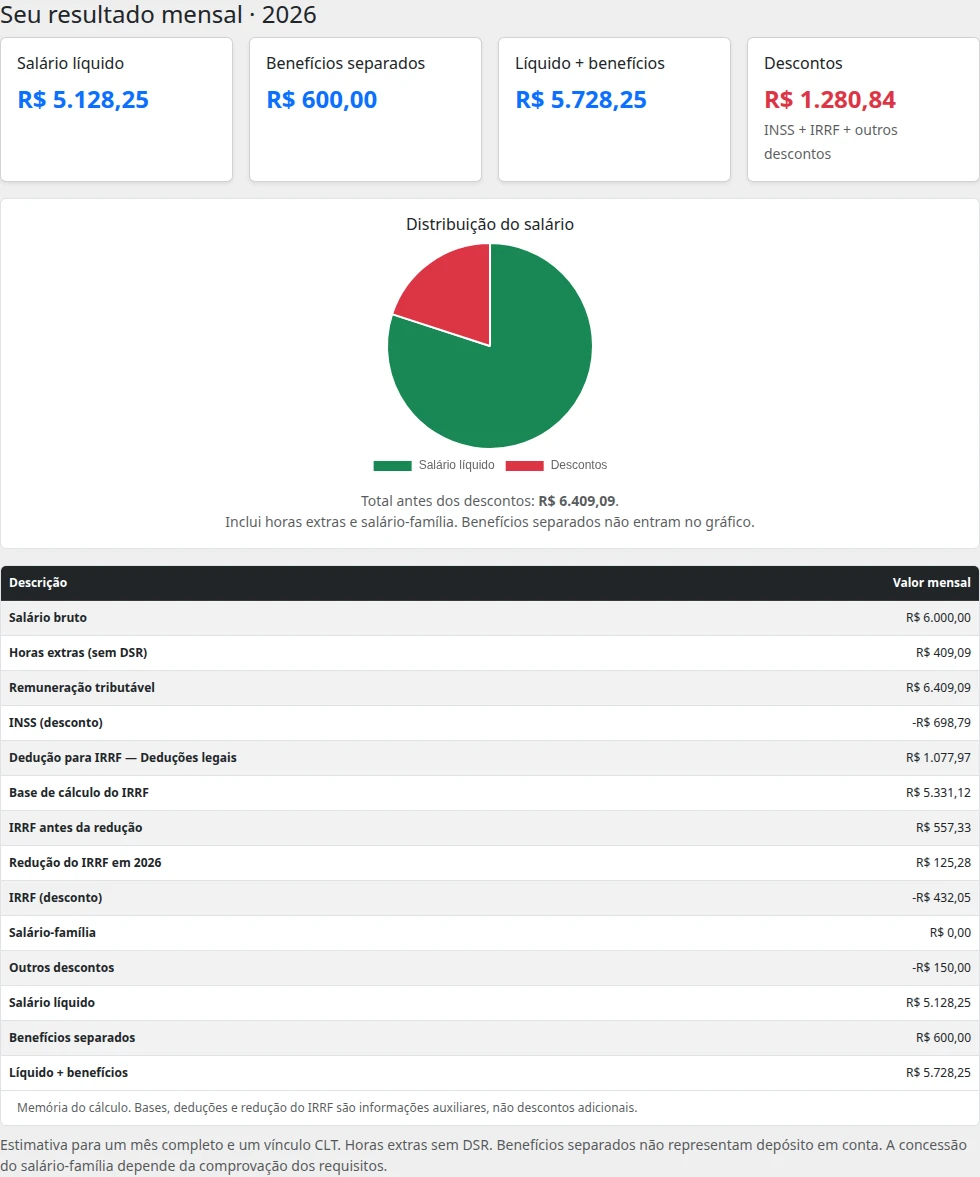
Informe R$ 6.000,00, 2 dependentes do IRRF, R$ 150,00 de outros descontos e R$ 600,00 de benefícios. Adicione 10 horas extras com adicional de 50% e divisor 220. As horas extras somam R$ 409,09, sem DSR. INSS de R$ 698,79 e IRRF de R$ 432,05 resultam em líquido de R$ 5.128,25. Com os benefícios separados, o total é R$ 5.728,25.
Entenda os cálculos de 2026
Horas extras: salário bruto ÷ divisor mensal × horas extras × (1 + adicional ÷ 100). A remuneração tributável é o salário bruto mais essas horas. Este simulador não calcula reflexos no descanso semanal remunerado (DSR).
INSS progressivo: cada parcela da remuneração recebe a alíquota de sua faixa, até o teto de contribuição.
| Salário de contribuição | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9% |
| De R$ 2.902,85 a R$ 4.354,27 | 12% |
| De R$ 4.354,28 a R$ 8.475,55 | 14% |
IRRF: da remuneração tributável, deduzimos o maior valor entre INSS + R$ 189,59 por dependente e o desconto simplificado de R$ 607,20. Essas alternativas não são acumuladas. Sobre a base restante aplicamos a tabela mensal:
| Base de cálculo | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | 0% | R$ 0,00 |
| Até R$ 2.826,65 | 7,5% | R$ 182,16 |
| Até R$ 3.751,05 | 15% | R$ 394,16 |
| Até R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Em 2026, a redução zera o IRRF para rendimentos tributáveis de até R$ 5.000,00. De R$ 5.000,01 a R$ 7.350,00, a redução é R$ 978,62 − 0,133145 × remuneração tributável, limitada ao imposto calculado. Acima de R$ 7.350,00 não há redução. Esse limite considera a remuneração antes das deduções, e não a base do IRRF.
Salário-família: estimamos R$ 67,54 por filho ou equiparado elegível para remuneração mensal de até R$ 1.980,38, incluindo horas extras. Acima desse limite não há cota. São necessários os requisitos e documentos exigidos pelo INSS.
Salário líquido = salário bruto + horas extras − INSS − IRRF − outros descontos + salário-família. Benefícios não tributáveis são apresentados separadamente.
O cálculo considera mês completo, um vínculo CLT e salário fixo como base das horas extras. Não inclui férias, 13º, rescisão, DSR sobre horas extras, adicionais noturnos ou regimes especiais. FGTS é encargo do empregador, não desconto do empregado. Cada rubrica é arredondada para centavos; o INSS é arredondado após somar as faixas.
Fontes oficiais
- INSS: tabela de contribuição mensal
- Receita Federal: tributação e redução do IRRF em 2026
- INSS: valores e limite do salário-família
- TST: jornada de trabalho e horas extras
Regras de 2026 conferidas em 23/09/2026. Estimativa educacional; confira situações específicas com o responsável pela folha.