Simulador de Marcação a Mercado
Compare cenários, acompanhe o impacto das taxas e inclua seus próprios investimentos na simulação.
Dados Sem Marcação a Mercado
| Mês | Investido | Juros | Valor da Cota | Taxa de Juros | Total |
|---|
Dados Com Marcação a Mercado
| Mês | Investido | Juros | Valor da Cota | Taxa de Juros | Total |
|---|
Entendendo a marcação a mercado na prática
O que acontece com seu título quando os juros mudam? Veja como preencher o simulador e compare dois exemplos com imagens dos resultados.
A marcação a mercado atualiza o preço de um investimento pelas condições de negociação. Em um título prefixado, uma alta da taxa de mercado reduz o preço; uma queda da taxa aumenta o preço, considerando o mesmo prazo e pagamento futuro.
Como fazer sua primeira simulação
Vamos usar o mesmo ponto de partida nos dois exemplos: R$ 10.000,00 por 24 meses, com taxa inicial de 8% ao ano.
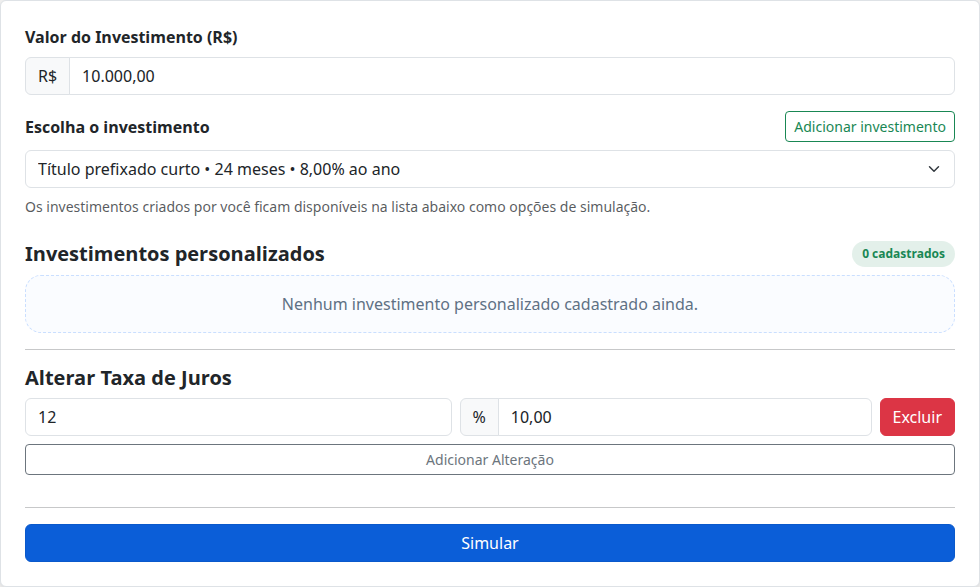
- Em Valor do Investimento, informe R$ 10.000,00.
- Em Escolha o investimento, selecione “Título prefixado curto • 24 meses • 8,00% ao ano”.
- Clique em Adicionar Alteração. Informe o mês 12 e a nova taxa de 10,00% ao ano. Esse campo recebe a nova taxa, e não a diferença entre as taxas.
- Clique em Simular e compare as curvas do gráfico e a linha do mês 12 nas tabelas.
Para testar outros prazos e taxas, use Adicionar investimento. Você também pode incluir mais de uma alteração, em meses diferentes, para observar uma sequência de mudanças.
A taxa sobe de 8% para 10% ao ano
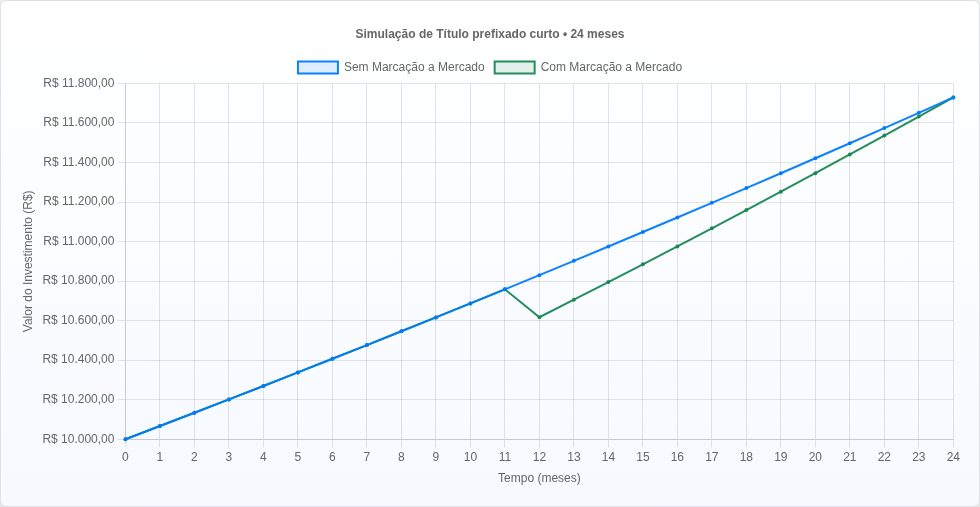
No mês 12, títulos com taxas maiores passam a competir com o seu. O preço do título antigo se ajusta para baixo: a curva verde fica abaixo da curva azul.
O valor fica R$ 212,87 abaixo da trajetória sem marcação. Ainda está acima dos R$ 10.000,00 aplicados: uma queda de preço não significa, necessariamente, um saldo menor que o investimento inicial.
A taxa cai de 8% para 6% ao ano
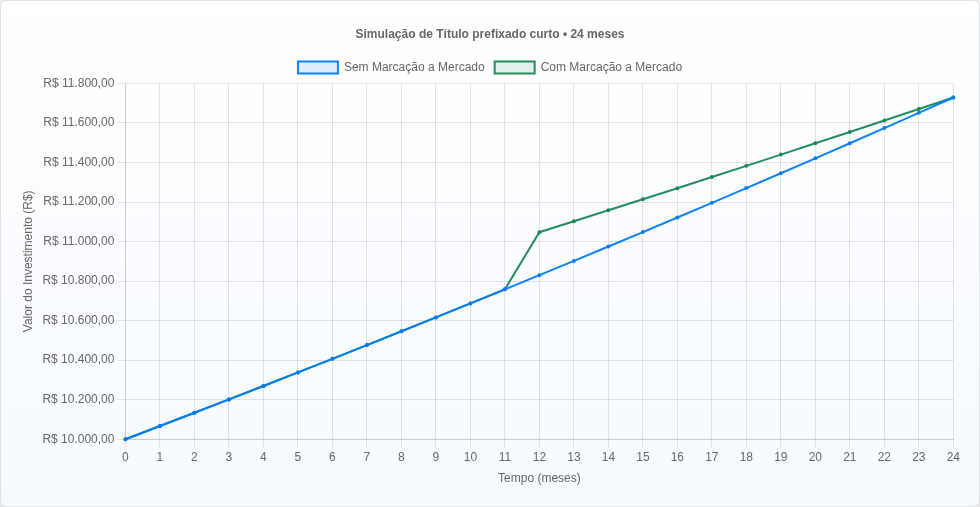
Mantenha o valor e o título do primeiro exemplo. Substitua a taxa da alteração do mês 12 por 6,00% e clique em Simular novamente. Seu título passa a oferecer uma taxa maior que a de novos títulos, aumentando seu preço de mercado.
A valorização coloca o saldo R$ 217,49 acima da trajetória sem marcação. Esse é o valor estimado no mês 12; não é um ganho adicional garantido até o vencimento.
Como interpretar o gráfico e as tabelas
- Linha azul — sem marcação: acompanha a acumulação pela taxa inicial do investimento.
- Linha verde — com marcação: reflete os ajustes de preço pelas taxas informadas. Passe o cursor ou toque no gráfico para consultar os valores.
- Tabelas: compare o mesmo mês nas duas. “Total” mostra o saldo; “Valor da Cota” mostra o preço por unidade. A linha com mudança de taxa fica destacada na tabela com marcação.
O que acontece no vencimento?
Nos dois exemplos, as curvas chegam a R$ 11.728,88 no mês 24. Neste modelo de título prefixado sem pagamentos intermediários, as mudanças de taxa alteram o preço antes do vencimento, mas preservam o pagamento final previsto. Uma venda antecipada considera o preço de mercado daquele momento.
Como o simulador calcula os valores
O modelo considera uma cota de R$ 1.000,00 no vencimento e divide a taxa anual por 12 para a capitalização mensal. Com i como taxa anual em decimal e n como número de meses restantes, o preço da cota é:
Preço da cota = 1.000 ÷ (1 + i/12)n
A quantidade de cotas é o valor investido dividido pelo preço inicial. O saldo de mercado é essa quantidade multiplicada pelo preço atualizado. Por isso, uma taxa maior reduz o preço para o mesmo pagamento futuro.
Exemplos educacionais, com valores brutos e arredondados. O modelo não inclui impostos, tarifas, inflação ou pagamentos intermediários e usa uma convenção mensal simplificada; não representa uma cotação real de compra ou venda.
Saiba mais sobre a atualização dos preços e a venda antecipada nas regras do Tesouro Direto.